The Clearing House, der bankeigene US-Zahlungsabwickler, hat am 24. September Quant ausgewählt, um die Softwareebene für ein geplantes Netzwerk bereitzustellen, das es Banken ermöglichen soll, tokenisierte Geschäftsbankeinlagen institutsübergreifend zu clearen und abzuwickeln. Das Netzwerk wird an RTP und CHIPS angebunden, die beiden Zahlungssysteme, die The Clearing House bereits betreibt.
Die Auswahl rückt einen krypto-nativen Anbieter ins Zentrum der Bemühungen der größten US-Banken, Einlagengelder on-chain zu bewegen. Sie löste auch eine scharfe Bewegung in Quants QNT-Token aus, der kurzzeitig stark anstieg und dann innerhalb weniger Tage den Großteil des Gewinns wieder abgab.
Was The Clearing House aufbaut
Die Organisation kündigte ihre On-Chain Money Initiative im Juni an. Die Idee ist, Banken eine gemeinsame Möglichkeit zu geben, tokenisierte Einlagen – digitale Ansprüche auf Geschäftsbankengeld – zwischen Instituten zu bewegen, anstatt dass jede Bank ihr eigenes geschlossenes System aufbaut.
Quants Aufgabe ist das verbindende Gewebe. Es wird die Ebene bereitstellen, die Systeme verbindet, Aktivitäten orchestriert und Transaktionen verwaltet, und es wird das neue Netzwerk mit RTP und CHIPS verbinden. The Clearing House gibt an, dass seine bestehenden Überweisungs-, ACH-, Scheckbild- und Echtzeit-Zahlungsnetzwerke täglich mehr als 2 Billionen US-Dollar clearen und abwickeln, was der tokenisierten Initiative eine große Verkehrsbasis bietet, auf die sie zurückgreifen kann, falls sie live geht.
Das geplante Netzwerk soll voraussichtlich in der ersten Hälfte des Jahres 2027 für teilnehmende Institute verfügbar sein. Ein Live-Rollout wurde nicht gemeldet.
Die QNT-Frage, die niemand beantwortet hat
Die Ankündigung vom 24. September und Quants eigene Ankündigung sagen nie, ob Banken im Netzwerk QNT erwerben oder halten müssen. Sie sagen nicht, ob Nutzer eine Netzwerkgebühr in QNT zahlen, ob QNT als Abwicklungsasset dient oder ob Token verbrannt werden. Das sind die Details, die den Wert des Tokens an die Aktivität des Netzwerks binden würden, und sie fehlen.
Was Quant offenlegt, ist bescheidener. Seine allgemeinen Geschäftsbedingungen beschreiben QNT als Utility-Token, den Kunden für Quant-Produkte und -Dienstleistungen verwenden können. Die FAQ besagen, dass Plattformgebühren in US-Dollar gezahlt werden können oder Abonnements mit QNT abgeschlossen werden können. Eine Erklärung von 2022 zu Quants Overledger-Plattform besagt, dass Transaktionen darauf durch QNT angetrieben werden, mit Fiat-Zahlungsoptionen für Unternehmenskunden.
Die öffentliche Aufzeichnung stützt also einen Token mit einer Zahlungsrolle, nicht einen Token mit einer garantierten Rolle im neuen Bankennetzwerk. Diese Lücke ist wichtig für jeden, der die Ankündigung als Nachfragesignal liest.
Wie der Markt es interpretierte
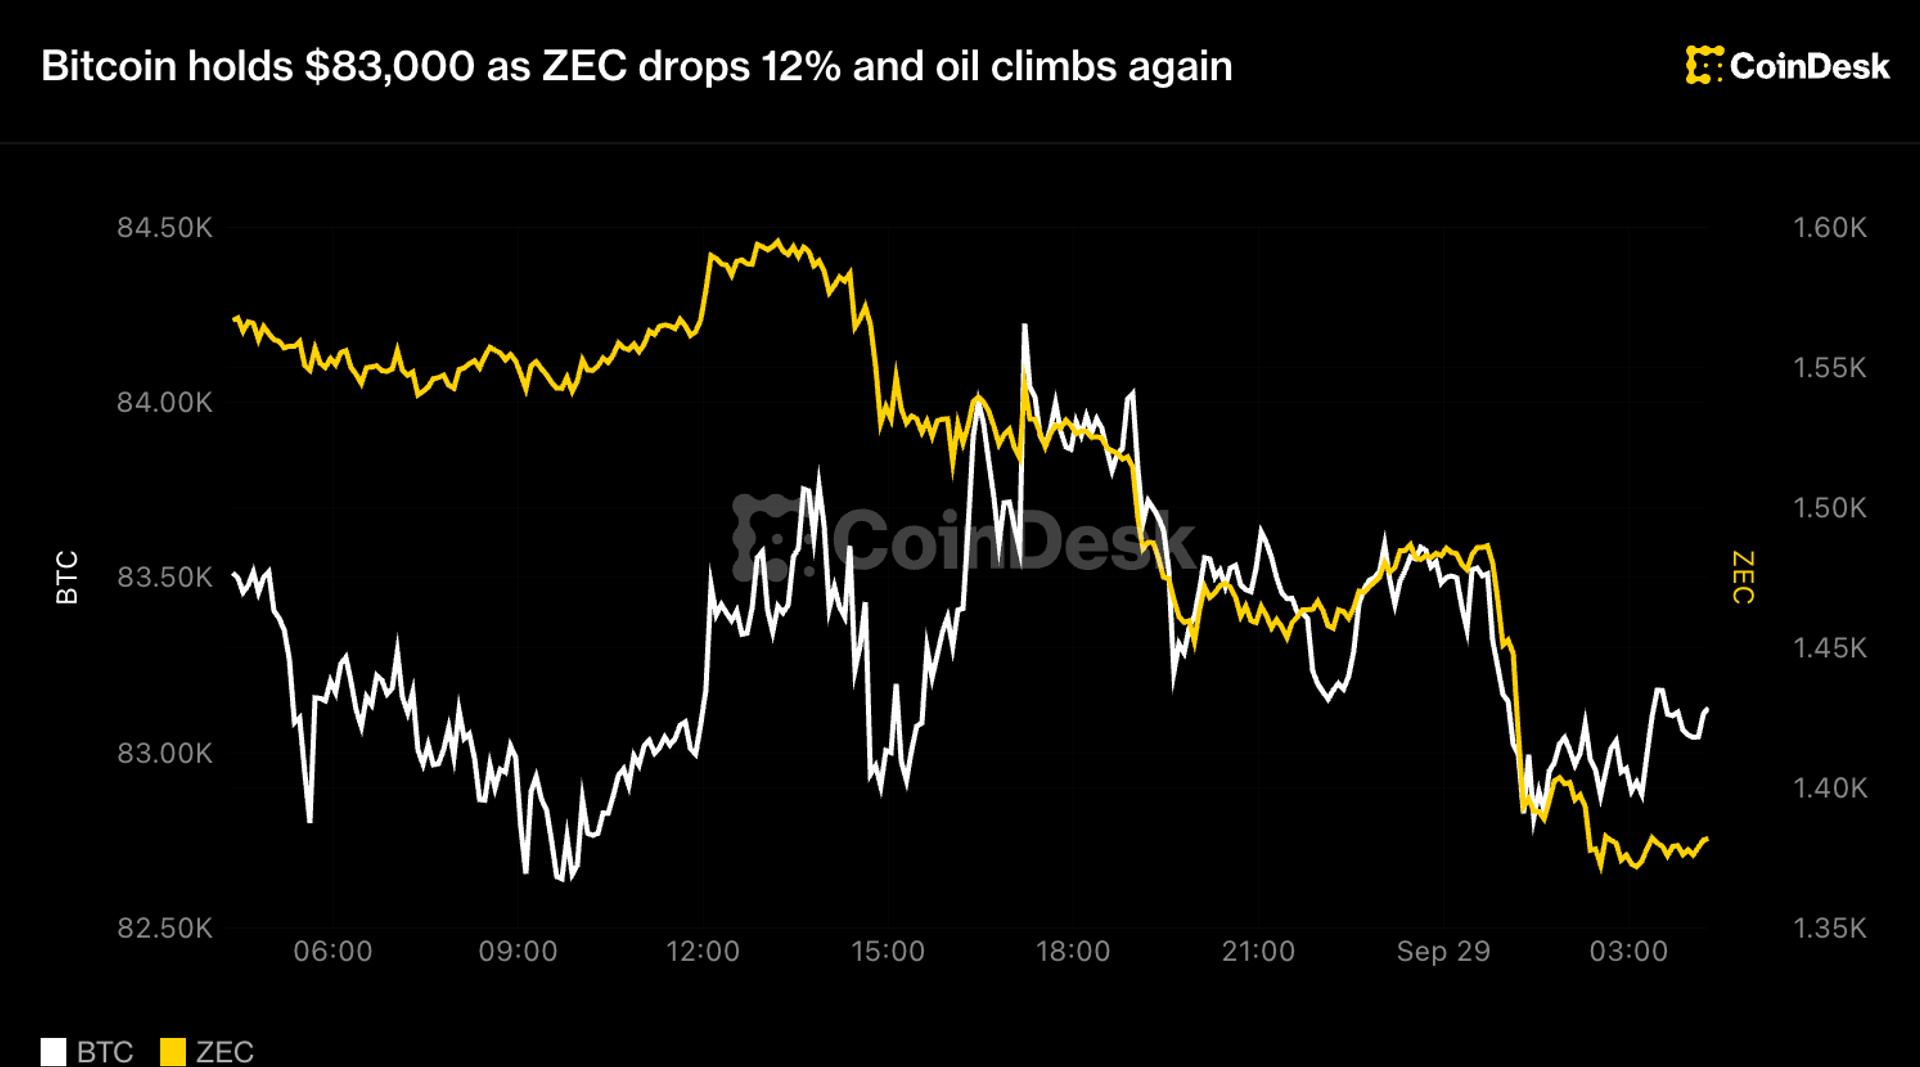
QNT erreichte am 27. September, drei Tage nach der Ankündigung, ein Tageshoch von 373 US-Dollar und fiel dann am 28. September auf ein Tagestief von 195,35 US-Dollar, bevor er sich erholte. Der Round Trip löschte den größten Teil des anfänglichen Sprungs aus.
Es gibt keine Unternehmenserklärung, die den Swing erklärt, und keinen genannten Käufer oder Verkäufer. Was das Chart zeigt, ist ein Markt, der einen großen Gewinn einpreiste und dann überdachte, wie viel dieses Gewinns tatsächlich dem Token selbst zufließt.
Das zweite Produkt und die fehlenden Namen
Quant plant außerdem, Tokenized Deposits-as-a-Service für US-Institute anzubieten, die The Clearing House nutzen und keine eigene Tokenisierungsfähigkeit für Einlagen haben. Das ist eine separate Geschäftslinie, die auf kleinere oder weniger fortgeschrittene Banken abzielt.
Es wurden keine Banken als Abonnenten dieses Dienstes genannt. Ein Live-Rollout wurde nicht gemeldet. The Clearing House hat auch keine Liste der teilnehmenden Institute für das Hauptnetzwerk veröffentlicht.
Derzeit sind die konkreten Punkte eine Anbieterauswahl, ein Zielzeitfenster in der ersten Hälfte des Jahres 2027 und zwei Zahlungsschienen, an die das neue Netzwerk angeblich angebunden werden soll. Die offenen Punkte sind alles, was einer Bank – oder einem Token-Inhaber – sagen würde, was die Nutzung des Netzwerks tatsächlich erfordert. Bis The Clearing House oder Quant diese Regeln veröffentlichen, bleibt die QNT-Frage dort, wo sie ist: in den Dokumenten unbeantwortet und im Markt ungeklärt.