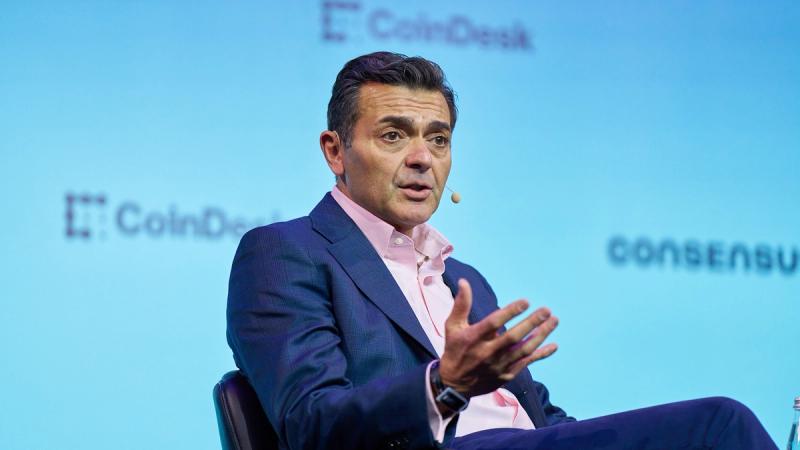
Alexandre Laizet, executivo da Capital B, defende que o problema da dívida da França é um problema de Bitcoin — ou melhor, uma oportunidade de Bitcoin. Com a relação dívida/PIB do país em 120%, Laizet argumenta que a questão central não é o tamanho do endividamento, mas o que acontece com o dinheiro depois: ele é gasto em vez de investido. Essa distinção, diz ele, está diretamente ligada à crise da dívida na Europa e à desvalorização monetária, e é a razão pela qual ele acredita que uma estratégia de tesouraria em Bitcoin faz sentido agora.
O problema dos gastos, não o número da dívida
A abordagem de Laizet é direta. Uma relação dívida/PIB de 120% é um número de manchete, mas o padrão mais prejudicial é o que os recursos emprestados fazem depois de chegarem. Se o capital vai para o consumo em vez de investimento produtivo, a dívida se acumula sem construir nada que possa servi-la. Esse é o ciclo que ele aponta quando vincula a pressão fiscal francesa à desvalorização monetária — e daí ao Bitcoin.
A classificação da Moody's tem feito parte da conversa em torno da dívida da França, adicionando uma dimensão de rating de crédito a um quadro fiscal que já era desconfortável. Laizet não trata a classificação como um evento isolado. É contexto para o argumento mais amplo de que deter um ativo escasso e não soberano tem lugar no balanço de uma empresa.
Por que Paris, de todos os lugares
A Capital B é descrita como a primeira empresa de tesouraria em Bitcoin da Europa, e quer se tornar a mais capitalizada do continente. Laizet diz que os mercados de capitais franceses são adequados para essa estratégia — um argumento que vai contra a suposição de que estratégias de tesouraria em cripto pertencem a jurisdições mais amigáveis. Ele aponta vantagens fiscais como parte da proposta. Os detalhes dessas vantagens não são especificados na discussão atual, mas a alegação mais ampla é que o mercado francês tem a infraestrutura para sustentar um modelo de tesouraria em Bitcoin listado em bolsa.
Isso importa porque o modelo não é universalmente bem-vindo. A MSCI introduziu novas regras para empresas de tesouraria em Bitcoin, uma mudança que afeta como essas empresas são tratadas dentro dos frameworks de índices. Para uma empresa tentando escalar suas participações e sua presença de mercado, as regras de índices não são uma questão secundária. Elas moldam quem pode possuir as ações e em que termos.
Um balanço em mercado baixista
A Capital B aumentou suas participações em Bitcoin durante um mercado baixista, de acordo com os fatos. Esse é um detalhe que merece reflexão. Aumentar uma posição enquanto os preços caem é um tipo diferente de compromisso do que comprar na alta, e é o tipo de coisa que ou valida uma estratégia de tesouraria ou a expõe. Neste caso, a empresa continuou acumulando.
No lado do financiamento, investidores de crédito estão demonstrando interesse em crédito lastreado em Bitcoin. Isso é um sinal de que a engrenagem dos mercados de capitais em torno dessas estratégias está se desenvolvendo, não apenas as estratégias em si. Credores analisando estruturas colateralizadas em Bitcoin sugerem uma visão amadurecida do ativo como algo que pode ficar por trás de uma linha de crédito — pelo menos para os investidores que estão atualmente circulando.
O argumento que Laizet está realmente fazendo
Deixe de lado os detalhes da empresa e o argumento é direto: os governos europeus estão se endividando pesadamente, gastando os recursos e desvalorizando a moeda no processo. Se esse é o ambiente, uma empresa que detém Bitcoin está apostando na escassez em vez da expansão fiscal. Laizet conecta a crise da dívida e a desvalorização monetária diretamente ao Bitcoin, e enquadra os mercados de capitais franceses como o local certo para executar essa aposta.
O que ele não faz é prometer um cronograma. O objetivo declarado da Capital B de se tornar a empresa de tesouraria em Bitcoin mais capitalizada da Europa é uma meta, não uma previsão, e as regras da MSCI adicionam uma variável que a empresa não controla. A próxima coisa a observar é como essas regras de índices serão aplicadas na prática — e se os investidores de crédito interessados em crédito lastreado em Bitcoin realmente comprometerão capital. O interesse existe. A concretização é a questão em aberto.