罗伯特·清崎希望明确比特币、黄金和白银的用途。这位自称“金融准备者”的作家兼投资者表示,他像对待车险一样对待稀缺资产:这是对货币贬值的保护,而非押注体系崩溃。他只愿意持有央行无法印制的货币。
无论你是否认同,他的逻辑都很直白。印钞会稀释购买力,表现为通货膨胀,而税收则是政府夺取财富的另一条途径。清崎的答案是持有政策无法随意创造的东西。这份清单包括比特币(上限为2100万枚),以及黄金和白银。他还持有油井,理由是政府始终是原油的可靠买家。
论点背后的数字
这一论点有大量原始素材支撑。美国公共债务总额超过40.2万亿美元。美联储偏好的通胀指标——个人消费支出价格指数——年率接近3.4%,远高于央行2%的目标,而联邦基金利率维持在3.75%至4%之间。在这种环境下,现金悄然贬值的说法并非边缘观点,而是算术。
清崎将其立场提炼为三条警告:将稀缺资产视为对抗贬值的保险,预期购买力会因印钞和税收而侵蚀,持有任何当局无法随意创造的东西。这是一贯的信息。它同样经受住了许多并不配合的价格走势。
他的目标价现状
清崎为这一论点给出了具体数字。他预测黄金将达到每盎司27,000美元,白银在100至200美元之间,比特币将达到250,000美元。这些目标均未实现。
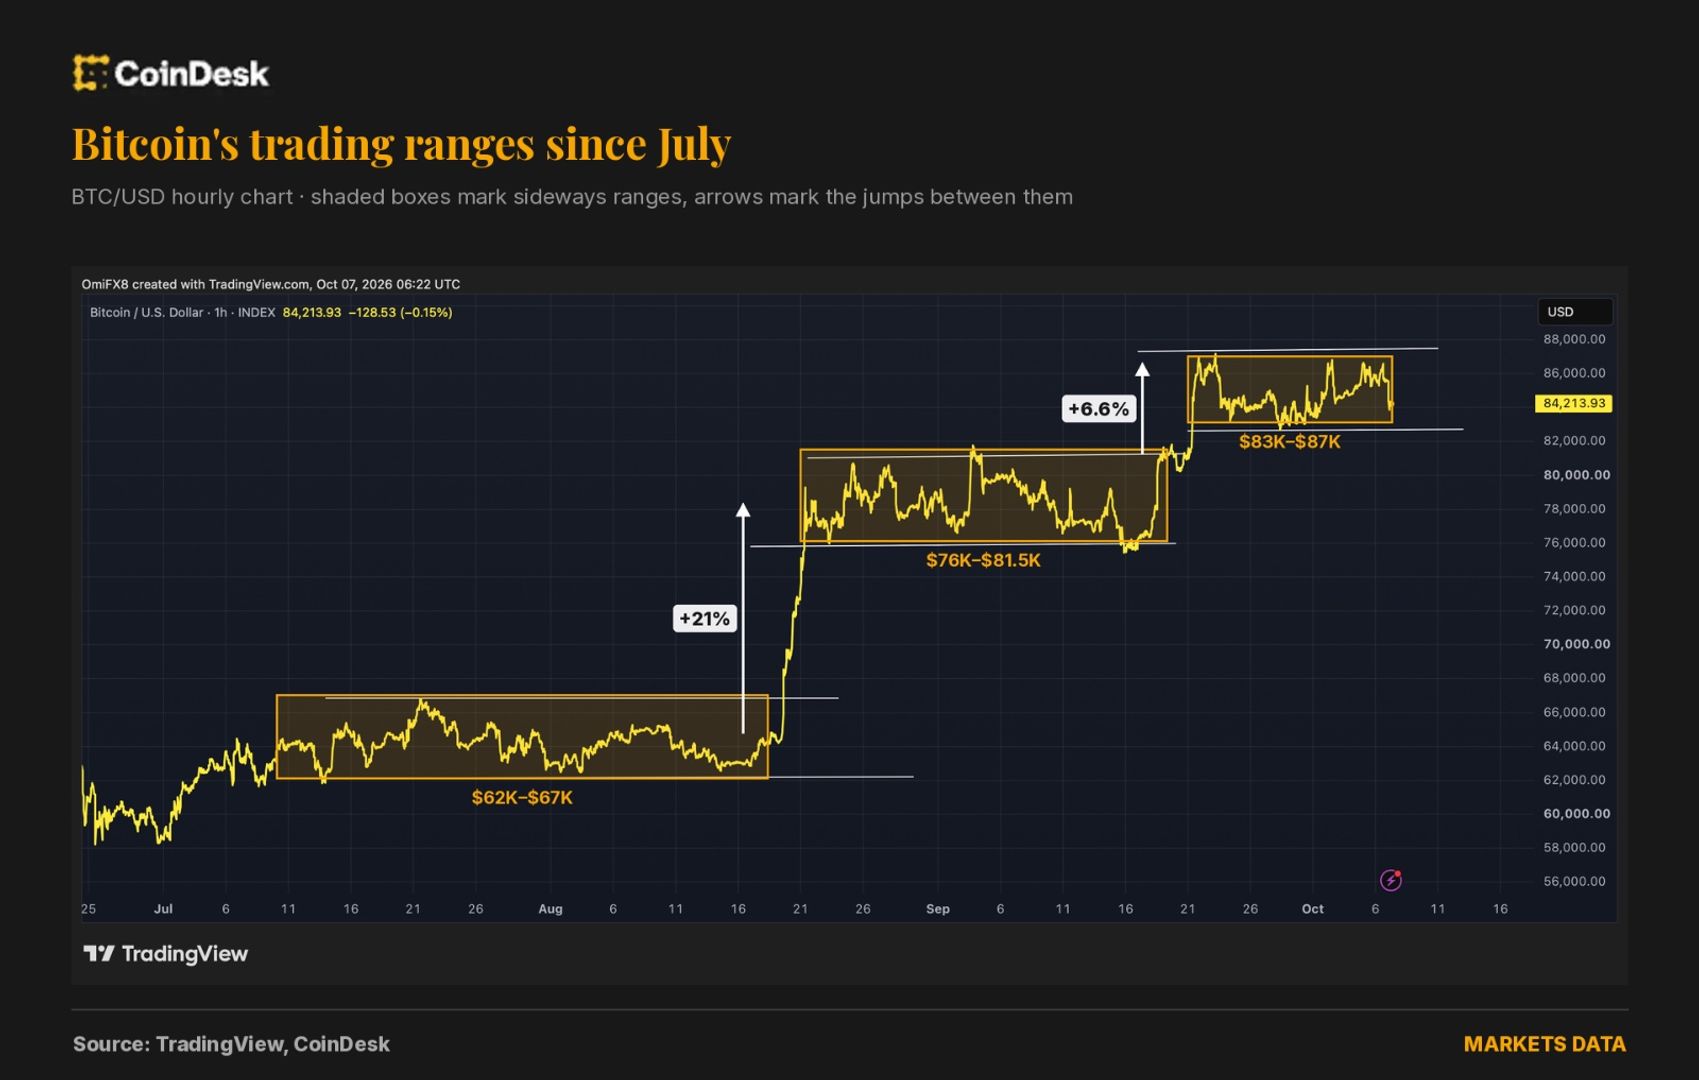
当前行情则呈现出更为复杂的图景。黄金交易价接近每盎司4,140美元,低于今年早些时候超过5,400美元的高点。白银徘徊在60美元左右,2026年下跌约16%。比特币在85,450美元附近,上季度上涨超过32%,但仍低于2025年约126,000美元的峰值。不过,从早前低点来看,黄金和白银仍显示出强劲的多年涨幅。
保险,而非预测
这一区别很重要。如果你接受清崎的框架,短期回撤是你支付的保费,而不是对持仓的判决。一份今年没有理赔的车险保单并不是坏保单,只是没有发生事故的一年。
这一逻辑有其局限。比特币的固定供应量与央行或财政部可随意扩张的资产存在真实的结构性差异,这也是稀缺性论点的核心。但稀缺性并不决定价格,而“这能抵御贬值”与“这会涨到250,000美元”之间的差距,正是许多散户资金受伤的地方。清崎在第二点上的自身记录,是这个原本连贯的论点中的薄弱环节。
值得关注的事项
下一个考验是通胀数据。如果PCE继续在3.4%附近运行,而联邦基金利率维持在3.75%–4%区间,贬值论点便不言自明,稀缺资产需求往往随之而来。如果价格压力降温且美联储行动,保险成本会降低,紧迫性也会消退。无论如何,清崎都不会等待。他的仓位已经设定——黄金、白银和比特币当前交易价与他所称的目标价之间的差距也同样如此。