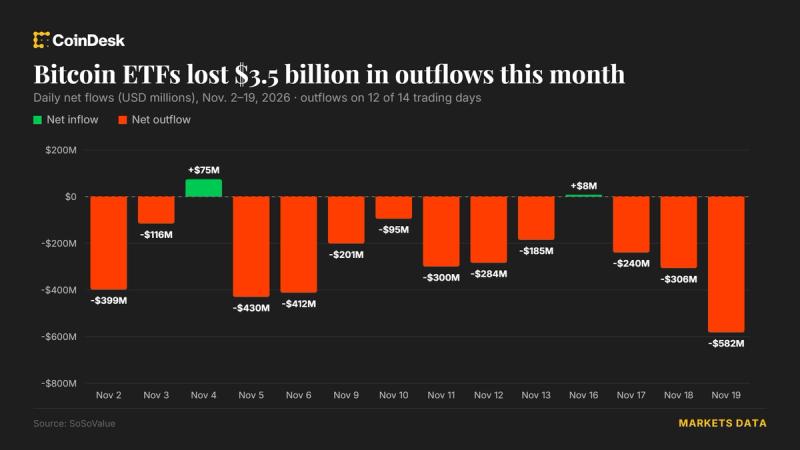
A Roundhill retirou seus planos para dois fundos negociados em bolsa (ETFs) destinados a gerar renda a partir de Solana e XRP, de acordo com o mais recente registro da empresa. A medida ocorre enquanto os ETFs de criptomoedas à vista continuam atraindo bilhões, mas a demanda por estratégias de criptomoedas mais restritas e focadas em rendimento está se mostrando muito mais difícil de encontrar. A retirada deixa uma lacuna visível entre para onde o dinheiro está indo e para onde os emissores de produtos esperavam levá-lo em seguida.
O que a Roundhill estava realmente tentando vender
Os dois fundos foram estruturados em torno da geração de renda, não da exposição simples ao preço. Essa é uma proposta diferente dos ETFs à vista que absorveram a maior parte do capital no setor. Produtos de renda normalmente prometem algum tipo de rendimento ou mecanismo de captura de prêmio além do ativo subjacente. Na teoria, isso deveria atrair investidores que buscam extrair mais de uma posição em criptomoedas. Na prática, o público para esse tipo de estrutura parece muito menor do que o público para exposição direta à vista.
A decisão da Roundhill de retirar os planos em vez de prosseguir sugere que a empresa encontrou o mesmo obstáculo que seus pares: simplesmente não há muito mercado para a ponta mais exótica do menu de ETFs de criptomoedas.
Os concorrentes estão vendo a mesma coisa
A Roundhill não está sozinha ao encontrar a porta fechada. Fundos rivais sinalizaram baixa demanda por produtos similares de ETFs especializados em renda de criptomoedas, o que faz a retirada parecer menos um caso isolado e mais um problema de categoria. Quando vários emissores relatam independentemente o mesmo apetite fraco, isso geralmente é um sinal, não ruído.
O contraste com o complexo de ETFs à vista é gritante. Bilhões fluíram para ETFs de criptomoedas à vista simples, e esse dinheiro precisa ir para algum lugar. Mas o apetite não transborda automaticamente para cada novo invólucro construído sobre SOL ou XRP. Estratégias de renda adicionam complexidade, e complexidade é mais difícil de vender quando um produto à vista simples já faz o trabalho para a maioria dos compradores.
A lacuna entre os fluxos à vista e a demanda de nicho
Essa lacuna é a verdadeira história aqui. O mercado de ETFs de criptomoedas à vista tornou-se um destino grande, líquido e bem compreendido tanto para dinheiro institucional quanto para o varejo. Produtos geradores de renda ocupam uma faixa muito mais estreita. Eles precisam de investidores que queiram rendimento, que entendam a mecânica e que estejam dispostos a assumir o risco extra que essa mecânica geralmente carrega. Esse é um público mais restrito do que o que compra exposição à vista.
Para os emissores, a matemática é implacável. Registrar um ETF é barato em relação ao custo de lançar e comercializar um que ninguém compra. Puxar o freio antes que isso aconteça é a decisão racional, mesmo que doa.
O que a retirada não nos diz
A Roundhill não ofereceu uma explicação pública detalhada além da própria retirada, e a empresa não disse se vai registrar novamente com uma estrutura diferente ou se concentrar em outros produtos. Isso deixa uma questão em aberto: é uma pausa temporária enquanto o mercado amadurece, ou um sinal de que fundos especializados de renda de criptomoedas simplesmente não encontrarão espaço no ciclo atual?
A resposta provavelmente virá do próximo lote de emissores testando a mesma ideia. Se mais empresas seguirem a Roundhill pela porta afora, o nicho parecerá estruturalmente fraco. Se outras avançarem com designs ajustados, a categoria ganha outra chance. Por enquanto, a máquina de ETFs à vista continua zumbindo, e o canto de renda do mercado fica esperando por uma base de compradores que ainda não apareceu.