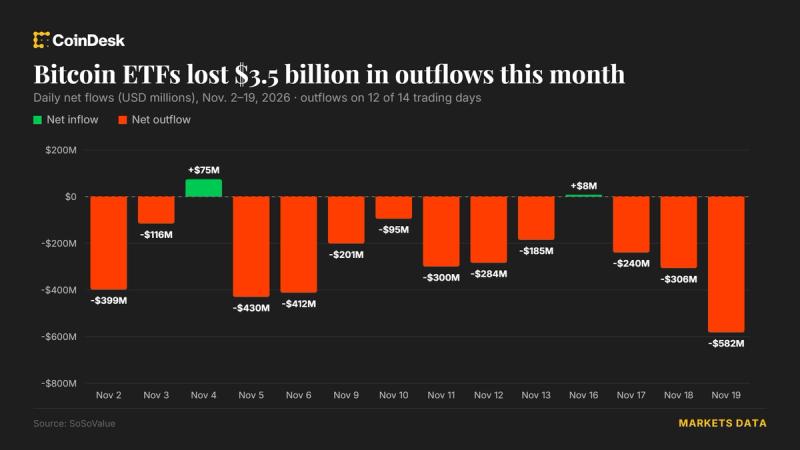
Roundhill отозвала свои планы по двум биржевым инвестиционным фондам, предназначенным для генерации дохода от Solana и XRP, согласно последней заявке фирмы. Этот шаг совпал с тем, что спотовые крипто-ETF продолжают привлекать миллиарды, однако спрос на более узкие, ориентированные на доходность криптостратегии оказывается гораздо труднее найти. Отзыв оставляет заметный разрыв между тем, куда идут деньги, и тем, куда эмитенты продуктов надеялись направить их дальше.
Что на самом деле пыталась продать Roundhill
Оба фонда были структурированы вокруг генерации дохода, а не простого ценового воздействия. Это иной подход по сравнению со спотовыми ETF, которые поглотили большую часть капитала в этом сегменте. Доходные продукты обычно обещают какой-либо механизм доходности или захвата премии поверх базового актива. На бумаге это должно привлекать инвесторов, желающих выжать больше из криптопозиции. На практике аудитория для такой структуры, по-видимому, гораздо меньше, чем для прямого спотового воздействия.
Решение Roundhill отозвать планы, а не продвигать их, говорит о том, что фирма столкнулась с той же стеной, что и её конкуренты: рынок для более экзотического конца меню крипто-ETF просто невелик.
Конкуренты видят то же самое
Roundhill не одинока в том, что дверь закрыта. Конкурирующие фонды отметили низкий спрос на аналогичные специализированные крипто-ETF с доходностью, что делает отзыв похожим не на единичный случай, а на проблему категории. Когда несколько эмитентов независимо сообщают об одинаково слабом аппетите, это обычно сигнал, а не шум.
Контраст со спотовым ETF-комплексом разителен. Миллиарды потекли в простые спотовые крипто-ETF, и эти деньги должны куда-то идти. Но аппетит не перетекает автоматически в каждую новую обёртку, построенную на SOL или XRP. Доходные стратегии добавляют сложности, а сложность труднее продать, когда простой спотовый продукт уже выполняет задачу для большинства покупателей.
Разрыв между спотовыми потоками и нишевым спросом
Этот разрыв и есть настоящая история. Рынок спотовых крипто-ETF стал крупным, ликвидным и хорошо понятным местом для институциональных и розничных денег. Доходные продукты занимают гораздо более узкую полосу. Им нужны инвесторы, которые хотят доходности, понимают механику и готовы принять дополнительный риск, который обычно несут эти механизмы. Это более узкая аудитория, чем те, кто покупает спотовое воздействие.
Для эмитентов расчёт беспощаден. Подача заявки на ETF дешева по сравнению с затратами на запуск и маркетинг фонда, который никто не купит. Отозвать заявку до этого — рациональное решение, даже если оно болезненно.
О чём отзыв нам не говорит
Roundhill не предоставила подробного публичного объяснения, помимо самого отзыва, и фирма не сообщила, будет ли она подавать заявку с другой структурой или переориентироваться на другие продукты. Это оставляет открытый вопрос: это временная пауза, пока рынок взрослеет, или признак того, что специализированные крипто-фонды дохода просто не найдут foothold в текущем цикле?
Ответ, вероятно, придёт от следующей партии эмитентов, тестирующих ту же идею. Если больше фирм последуют за Roundhill, ниша будет выглядеть структурно слабой. Если другие продолжат с изменёнными дизайнами, категория получит ещё один шанс. Пока же спотовый ETF-механизм продолжает гудеть, а доходный уголок рынка остаётся в ожидании базы покупателей, которая ещё не появилась.