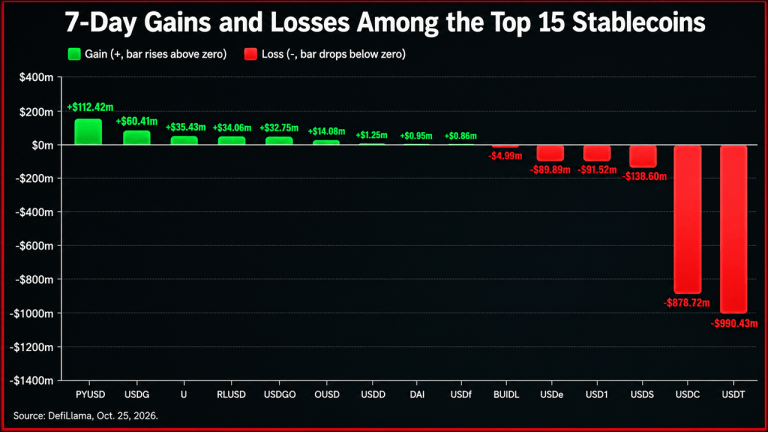
বাজার অংশগ্রহণকারীদের পর্যবেক্ষণ অনুযায়ী, ঐতিহ্যবাহী কর্সপনডেন্ট ব্যাংকিং চ্যানেল ব্যর্থ হওয়ায় উদীয়মান বাজারের ব্যবসাগুলো ক্রমবর্ধমানভাবে আন্তঃসীমান্ত বাণিজ্য নিষ্পত্তির জন্য স্টেবলকয়েনের দিকে ঝুঁকছে। এই পরিবর্তনের পেছনে দুটি সরল কারণ রয়েছে: কম লেনদেন ফি এবং দ্রুত প্রক্রিয়াকরণ সময়। ব্যাংকবিহীন বাণিজ্যিক প্রতিষ্ঠানগুলোর জন্য, স্টেবলকয়েন এমন একটি ব্যবস্থার ঘাটতি পূরণ করছে যা তাদের কাছে পৌঁছায় না।
কর্সপনডেন্ট ব্যাংকিংয়ের ভাঙ্গন
কর্সপনডেন্ট ব্যাংকিং — যেখানে একটি ব্যাংক আন্তঃসীমান্ত পেমেন্ট সহজতর করতে অন্য ব্যাংকের জন্য অ্যাকাউন্ট রাখে — চাপের মধ্যে রয়েছে। যখন এই সম্পর্কগুলো ক্ষতিগ্রস্ত হয়, তখন উদীয়মান বাজারের ব্যবসাগুলো আন্তর্জাতিক বাণিজ্যের জন্য নির্ভরশীল ডলার-ক্লিয়ারিং সিস্টেমে প্রবেশাধিকার হারায়। ফলাফলটি সাময়িক ত্রুটি নয়; এটি একটি কাঠামোগত ব্যবধান। যে কোম্পানিগুলো একসময় কর্সপনডেন্ট ব্যাংকের শৃঙ্খলের মাধ্যমে পেমেন্ট পাঠাত, তারা এখন সেই রুটগুলো বন্ধ বা অত্যধিক ব্যয়বহুল বলে দেখতে পায়।
ক্ষতিগ্রস্ত প্রতিষ্ঠানগুলো অতিরিক্ত ট্রেজারি দলসহ বৃহৎ বহুজাতিক কোম্পানি নয়। তারা প্রায়শই ছোট বাণিজ্যিক প্রতিষ্ঠান যারা সীমান্তের ওপারে পণ্য বাণিজ্য করে কিন্তু দক্ষতার সাথে অর্থ স্থানান্তরের জন্য ব্যাংকিং সম্পর্কের অভাব রয়েছে। তাদের জন্য, একটি ব্যর্থ কর্সপনডেন্ট ব্যাংকিং লিঙ্ক মানে বিলম্বিত চালান, চাপযুক্ত সরবরাহকারী সম্পর্ক, এবং পরিবহনে আটকে থাকা মূলধন।
কেন স্টেবলকয়েন সমাধান
স্টেবলকয়েন — একটি ফিয়াট মুদ্রা, সাধারণত মার্কিন ডলারে পেগ করা ডিজিটাল টোকেন — কর্সপনডেন্ট ব্যাংকিং বাধা এড়ানোর একটি উপায় 제공 করে। লেনদেন সরাসরি পক্ষগুলোর মধ্যে নিষ্পত্তি হয়, প্রায়শই দিনের পরিবর্তে মিনিটে। ফি কর্সপনডেন্ট ব্যাংকগুলোর চার্জের একটি ভগ্নাংশ, বিশেষত ছোট স্থানান্তরের জন্য যেখানে নির্দিষ্ট খরচ সবচেয়ে বেশি প্রভাব ফেলে।
আবেদনটি ব্যবহারিক, আদর্শগত নয়। ব্যবসাগুলো স্টেবলকয়েন গ্রহণ করছে কারণ তারা ক্রিপ্টো উৎসাহী নয়; তারা এটি ব্যবহার করছে কারণ ঐতিহ্যবাহী রেলগুলো ভাঙা। যে কোম্পানি কর্সপনডেন্ট ব্যাংকিং সম্পর্ক পেতে পারে না তাদের অন্যত্র দেখার ছাড়া সামান্যchoice নেই। স্টেবলকয়েন একটি সেটেলমেন্ট স্তর প্রদান করে যার মাঝখানে ব্যাংকের প্রয়োজন নেই।
ব্যাংকবিহীন বাণিজ্যিক প্রতিষ্ঠানের সমস্যা
ব্যাংকবিহীন বাণিজ্যিক প্রতিষ্ঠানগুলোর জন্য, সমস্যাটি আরও তীব্র। এগুলো এমন ব্যবসা যা সম্পূর্ণভাবে আনুষ্ঠানিক ব্যাংকিং ব্যবস্থার বাইরে পরিচালিত হয় — পছন্দের কারণে নয়, বরং因为它们 মানদণ্ড পূরণ করে না বা পরিষেবাগুলোতে প্রবেশ করতে পারে না। যখন তাদের বিদেশে সরবরাহকারীকে অর্থ প্রদান করতে হয়, তখন তাদের কাছে ফিরে যাওয়ার কোনো কর্সপনডেন্ট ব্যাংকিং চ্যানেল নেই। স্টেবলকয়েন তাদের বাণিজ্যে অংশগ্রহণের একটি উপায় দেয় যা অন্যথায় তাদের জন্য বন্ধ থাকত।
এটি ছোট বাজার নয়। অনেক উদীয়মান অর্থনীতিতে, বাণিজ্যিক কার্যকলাপের একটি উল্লেখযোগ্য অংশ আনুষ্ঠানিক ব্যাংকিংয়ের বাইরে ঘটে। এই ব্যবসাগুলো বৈশ্বিক সরবরাহ শৃঙ্খলের অংশ, কিন্তু তাদের আর্থিক প্লাম্বিং অনানুষ্ঠানিক। স্টেবলকয়েন একটি ডিজিটাল বিকল্প 제공 করে যা তাদের বাস্তবতার সাথে খাপ খায়।
এখন এই পরিবর্তন কেন ঘটছে
কর্সপনডেন্ট ব্যাংকিংয়ে ব্যর্থতাগুলো নতুন নয়, তবে চাপ তীব্র হয়েছে। যেহেতু ব্যাংকগুলো ঝুঁকি এবং সম্মতি ব্যয় পরিচালনা করতে নির্দিষ্ট করিডর থেকে পিছিয়ে যাচ্ছে, ব্যবধান প্রশস্ত হচ্ছে। যে ব্যবসাগুলোর একসময় কার্যকর সম্পর্ক ছিল তারা এখন নিজেদের বিচ্ছিন্ন দেখতে পায়। স্টেবলকয়েন বিকল্পটি বিশেষায়িত থেকে প্রয়োজনীয়তে পরিণত হয়েছে।
কম ফি এবং দ্রুত প্রক্রিয়াকরণ কেবল সুবিধা নয় — এগুলো প্রতিযোগিতামূলক সুবিধা। যে ব্যবসা দিনের পরিবর্তে মিনিটে পেমেন্ট নিষ্পত্তি করতে পারে তারা দ্রুত ইনভেন্টরি ঘুরাতে, কার্যকরী মূলধনের প্রয়োজনীয়তা কমাতে এবং বাজারের অবস্থার প্রতি দ্রুত সাড়া দিতে পারে। সংকীর্ণ মার্জিনের বাণিজ্যে, এই পার্থক্যগুলো গুরুত্বপূর্ণ।
কী দেখতে হবে
এই প্রবণতা নিয়ন্ত্রণ এবং তদারকি সম্পর্কে প্রশ্ন উত্থাপন করে। স্টেবলকয়েন ইস্যুয়াররা নিয়মের একটি প্যাচওয়ার্কে পরিচালনা করে, এবং নিষ্পত্তির জন্য তাদের ব্যবহারকারী ব্যবসাগুলো প্রতিপক্ষ এবং সম্মতি ঝুঁকি বহন করে। উদীয়মান বাজারের নিয়ন্ত্রকরা স্টেবলকয়েন-ভিত্তিক বাণিজ্য নিষ্পত্তির সাথে কীভাবে আচরণ করে তা নির্ধারণ করবে এই সমাধানটি স্থায়ী বৈশিষ্ট্য হবে নাকি সাময়িক ব্যবস্থা।
আপাতত, স্টেবলকয়েন ব্যবহারকারী ব্যবসাগুলো স্পষ্টতার জন্য অপেক্ষা করছে না। তারা যেভাবে পারে, যে চ্যানেলগুলো কাজ করে তার মাধ্যমে অর্থ স্থানান্তর করছে। কর্সপনডেন্ট ব্যাংকিং ব্যবস্থার ব্যর্থতাগুলো একটি সুযোগ তৈরি করেছে, এবং স্টেবলকয়েন তা পূরণ করছে।