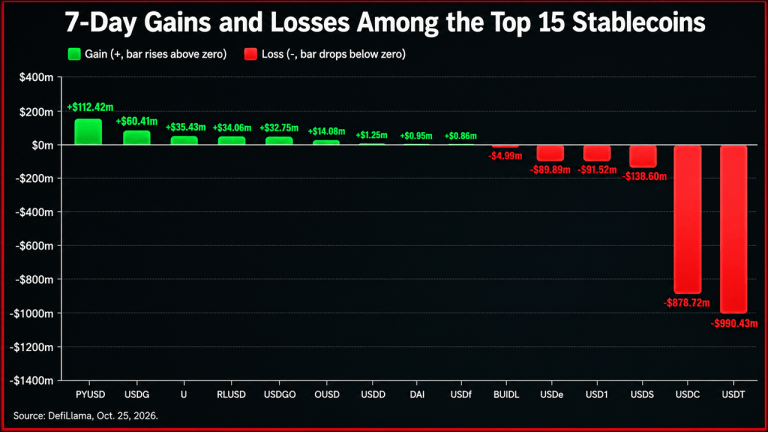
BlackRock sedang meneliti sama ada saham ter-token bagi dana pasaran wangnya boleh digunakan sebagai cagaran dalam kewangan tradisional, membawa perniagaan aset digital firma itu melangkaui meja dagangan kripto dan ke arah jentera margin dan pembiayaan Wall Street. Dana pasaran wang ter-token BUIDL miliknya telah berkembang kepada kira-kira US$2.3 bilion sejak dilancarkan pada 2027, dan langkah seterusnya firma itu ialah menghubungkan penggunaan cagaran kripto sedia ada kepada sistem lebih luas di mana dana pasaran wang konvensional sudah pun menyokong kedudukan dagangan.
Idea ini lebih sempit daripada tawaran "semua benda akan di-tokenkan". Tokenisasi mengubah landasan di mana pemilikan bergerak, bukan apa yang dipegang oleh dana pasaran wang. Saham ter-token boleh dipindahkan antara pelabur yang diluluskan tanpa penebusan tunai terlebih dahulu — perbezaan struktur, bukan kelas aset baharu.
Sudah berfungsi, cuma bukan mengikut terma Wall Street
Dana BlackRock ter-token sudah digunakan sebagai cagaran dalam pasaran aset digital, menurut Dan Maley, yang menyelia perniagaan tunai firma itu di Asia Pasifik. Perniagaan itu wujud hari ini. Persoalan lebih sukar ialah sama ada bank dan broker dalam pembiayaan tradisional akan menerima token yang sama apabila mereka meletakkan margin.
Dana pasaran wang tradisional sudah berfungsi sebagai cagaran untuk kedudukan dagangan, termasuk margin awal dan variasi. Cadangan BlackRock akan membolehkan versi ter-token melakukan tugas yang sama di tempat yang sama, dengan syarat infrastruktur sokongan dapat mengejar.
Permintaan awal untuk BUIDL sebahagian besarnya datang daripada pasaran kripto, termasuk pemegang stablecoin yang mencari hasil, menurut Nikhil Sharma, seorang pengarah dalam pasukan aset digital BlackRock. Itu asas yang lebih sempit berbanding dunia cagaran institusi yang kini ingin dicapai oleh BlackRock.
Masalah 24/7
Pemindahan token sepanjang masa tidak bermakna penebusan tunai sepanjang masa. Pemilikan boleh bergerak secara on-chain sementara proses penebusan dana kekal ditadbir oleh terma dan pengaturan operasinya sendiri. Jurang itu penting bagi sesiapa yang meletakkan cagaran terhadap kedudukan pada pukul 3 pagi hari Ahad.
Untuk kegunaan kewangan tradisional, tiga perkara perlu selaras: bank perlu menerima instrumen ter-token sebagai cagaran, infrastruktur pasaran sedia ada perlu menampungnya, dan peraturan perlu memberikan kepastian undang-undang yang mencukupi. Semua itu bukan sesuatu yang dijamin.
Ujian praktikalnya ialah sama ada saham ter-token mengekalkan layanan undang-undang yang jelas apabila ia bergerak antara pihak, bidang kuasa, dan sistem sedia ada. Itu persoalan undang-undang sebelum ia menjadi persoalan teknologi.
Penetap piawaian sudah menandakan jurang
Tabung Kewangan Antarabangsa telah mengenal pasti platform terpecah-pecah, ketidakpastian undang-undang, dan kesukaran menghubungkan kewangan ter-token kepada infrastruktur sedia ada sebagai masalah sektor. Persatuan Swap dan Derivatif Antarabangsa telah menyenaraikan rangka kerja kustodi dan pengasingan, layanan modal dan margin, pengiktirafan rentas sempadan, serta kepastian undang-undang sebagai bidang yang memerlukan piawaian industri dan kejelasan kawal selia.
Scott O'Malia, ketua pegawai eksekutif ISDA, berkata bidang-bidang itu mesti ditangani agar aset ter-token dapat merentas ke kewangan tradisional. Itu cara sopan untuk mengatakan buku peraturan belum selesai.
BlackRock belum menyatakan bank, broker, atau tempat penjelasan mana yang sedang dirundinginya, atau bila pengaturan cagaran kewangan tradisional mungkin dilaksanakan. Sehingga bahagian-bahagian itu dinamakan, dana BUIDL bernilai $2.3 bilion itu kekal sebagai produk pasaran kripto dengan cita-cita kewangan tradisional yang terlekat padanya.