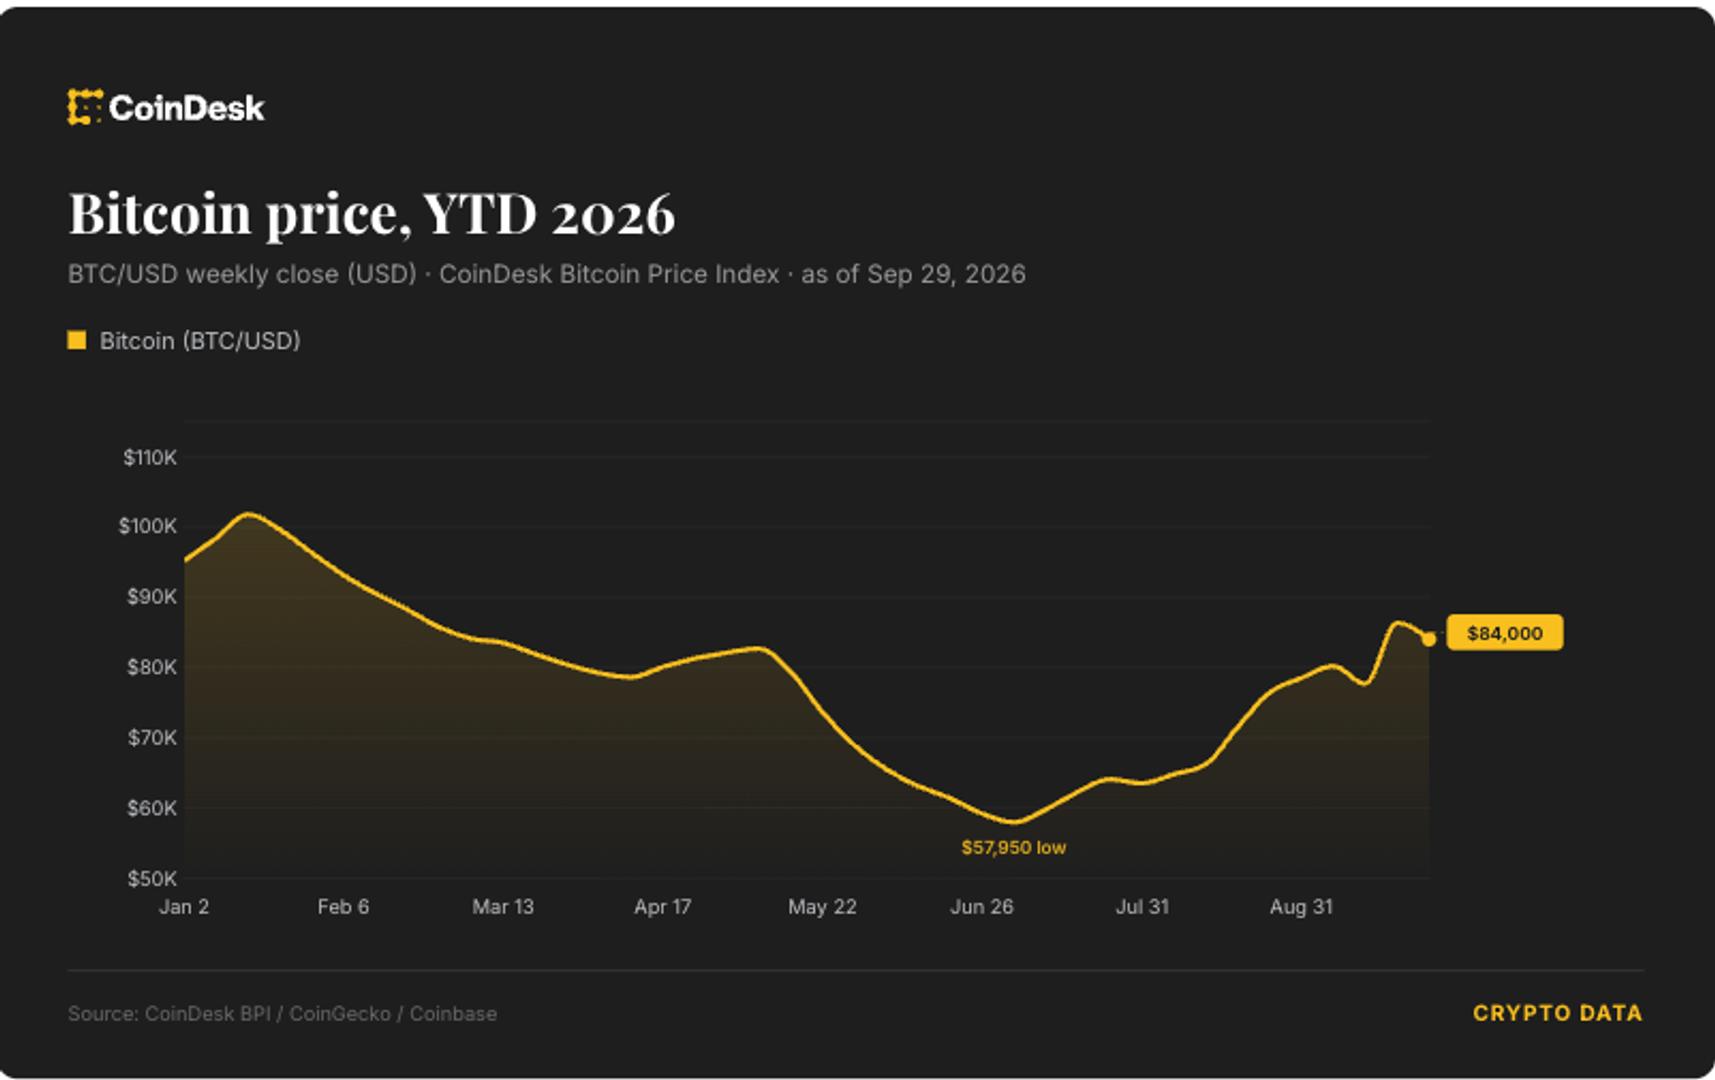
Bitcoin giao dịch ở mức thấp nhất 82.563 USD vào ngày 28 tháng 9, khiến thị trường bị ghim trực tiếp bên dưới một dải nguồn cung dày đặc từ các nhà nắm giữ dài hạn mà Glassnode xác định trong khoảng 84.000 đến 85.000 USD trong phân tích ngày 23 tháng 9. Nghiên cứu tương tự cũng chỉ ra một mức tham chiếu sâu hơn gần 77.000 USD và mức MVRV trung bình phía trên khoảng 96.700 USD. Giá đi đâu từ đây có lẽ sẽ không chỉ được quyết định bởi tiền điện tử.
Bức tường nguồn cung ngay phía trên
Vùng 84.000 đến 85.000 USD đó không phải là một đường kỹ thuật được vẽ sau khi sự việc xảy ra. Đó là một cụm coin do các nhà nắm giữ dài hạn nắm giữ, nghĩa là rất nhiều nguồn cung sẽ đổi chủ ở các mức đó nếu giá quay trở lại. Đánh giá của Glassnode về việc liệu nó có thể được lấy lại hay không phụ thuộc vào một điều: nhu cầu spot xuất hiện cùng với đà tăng. Nếu không có điều đó, một cú đẩy vào cụm này chỉ là một cú đẩy.
Mức tham chiếu thấp hơn gần 77.000 USD là mặt còn lại của cùng một phân tích. Nó không phải là mục tiêu, và không nên được coi như một điểm đến cố định. Đó là những gì sẽ hiện ra nếu cụm nhà nắm giữ không được lấy lại.
Mua spot vẫn có, đòn bẩy là vấn đề
Market Pulse ngày 21 tháng 9 của Glassnode cho thấy hoạt động mua ròng từ taker spot, khối lượng tăng và đòn bẩy hợp đồng tương lai nặng. Lực mua spot là phần đáng khích lệ. Đòn bẩy là phần có xu hướng bị tháo gỡ dữ dội khi một báo cáo dữ liệu đi sai hướng. Dòng tiền ETF hàng tuần chảy ra song hành với tất cả những điều đó, như một lời nhắc rằng lực mua spot không đến từ mọi túi tiền.
Ba báo cáo của Mỹ, một chuỗi cần theo dõi
Lịch kinh tế vĩ mô đã kín. Ngày 30 tháng 9 có báo cáo thu nhập và chi tiêu cá nhân tháng 8. Ngày 1 tháng 10 là khảo sát sản xuất ISM tháng 9. Ngày 2 tháng 10 khép lại với báo cáo việc làm tháng 9. Cũng có một kiểm tra lao động sớm vào ngày 29 tháng 9 với công bố JOLTS tháng 8, mặc dù con số bảng lương ngày 2 tháng 10 là thứ kiểm tra trực tiếp hơn khía cạnh tăng trưởng của câu hỏi chính sách.
Fed đã nâng phạm vi mục tiêu lên 3,75% đến 4% vào ngày 16 tháng 9, với lý do lạm phát cao và tăng trưởng việc làm theo kịp lực lượng lao động. Cách diễn đạt đó quan trọng đối với cách các báo cáo này được đọc. Dữ liệu lạm phát yếu đi là điều được hoan nghênh. Dữ liệu tăng trưởng yếu đi thì không, ít nhất là đối với tài sản rủi ro.
Sự kết hợp thực sự sẽ nói lên điều gì đó
Một báo cáo PCE tháng 8 yếu theo sau là một con số ISM Prices tháng 9 nóng hơn sẽ là con đường tiết lộ nhiều nhất trong tuần này. Báo cáo ISM tháng 8 đã có Chỉ số Giá ở mức 71,1 và Thời gian Giao hàng của Nhà cung cấp ở mức 59,3, vì vậy đường ống lạm phát đang chạy ấm trước cuộc khảo sát mới. Lạm phát tiêu dùng yếu cộng với giá đầu vào vững chắc là một hỗn hợp lộn xộn, và nó không cho Fed một lý do dễ dàng để hành động.
Bảng lương có cái bẫy riêng. Một sự thất vọng nghiêm trọng có thể kéo lợi suất xuống thấp hơn, nghe có vẻ hỗ trợ trên giấy tờ, nhưng Bitcoin vẫn có thể giảm nếu nhà đầu tư coi việc bỏ lỡ là một cú sốc tăng trưởng và cắt giảm rủi ro trên toàn bộ thị trường. Lợi suất thấp hơn và Bitcoin thấp hơn không phải là những kết quả mâu thuẫn.
Dầu là biến số nền tảng tiếp tục đóng góp vào khía cạnh lạm phát của vấn đề này. Cơ quan Thông tin Năng lượng ước tính dầu thô Brent spot trung bình 91 USD/thùng trong tháng 8, cao hơn 7 USD so với tháng 7, do xuất khẩu Trung Đông bị hạn chế. Cơ quan Năng lượng Quốc tế phát hiện xuất khẩu dầu diesel và gasoil của Vùng Vịnh bị hạn chế nghiêm trọng trong tháng 8 và ghi nhận một bước nhảy vọt nữa trong một chuẩn dầu thô vật chất vào ngày 9 tháng 9. Tổ chức Hàng hải Quốc tế ghi nhận thiệt hại tàu thuyền trong và gần Hormuz vào ngày 21 và 23 tháng 9. Đó là một rủi ro nguồn cung đang diễn ra, không phải một chú thích lịch sử.
Bài kiểm tra khó khăn đầu tiên đến vào ngày 30 tháng 9 với PCE tháng 8. Việc lấy lại vùng 84.000 đến 85.000 USD là điều cần theo dõi sau đó, và nó chỉ có ý nghĩa nếu nhu cầu spot đi kèm.